 集团官网-logo


PICC气候物理风险量化模型正式发布
——以自主模型赋能金融行业气候风险量化管理
为深入贯彻落实党中央、国务院关于积极应对气候变化、加强气候风险管理和推动绿色金融高质量发展的有关决策部署,人保财险联合中国气象科学研究院和南开大学,创新研发“PICC气候物理风险量化模型”,并基于模型搭建相关量化分析平台,于2026年中国国际服务贸易交易会上正式发布。
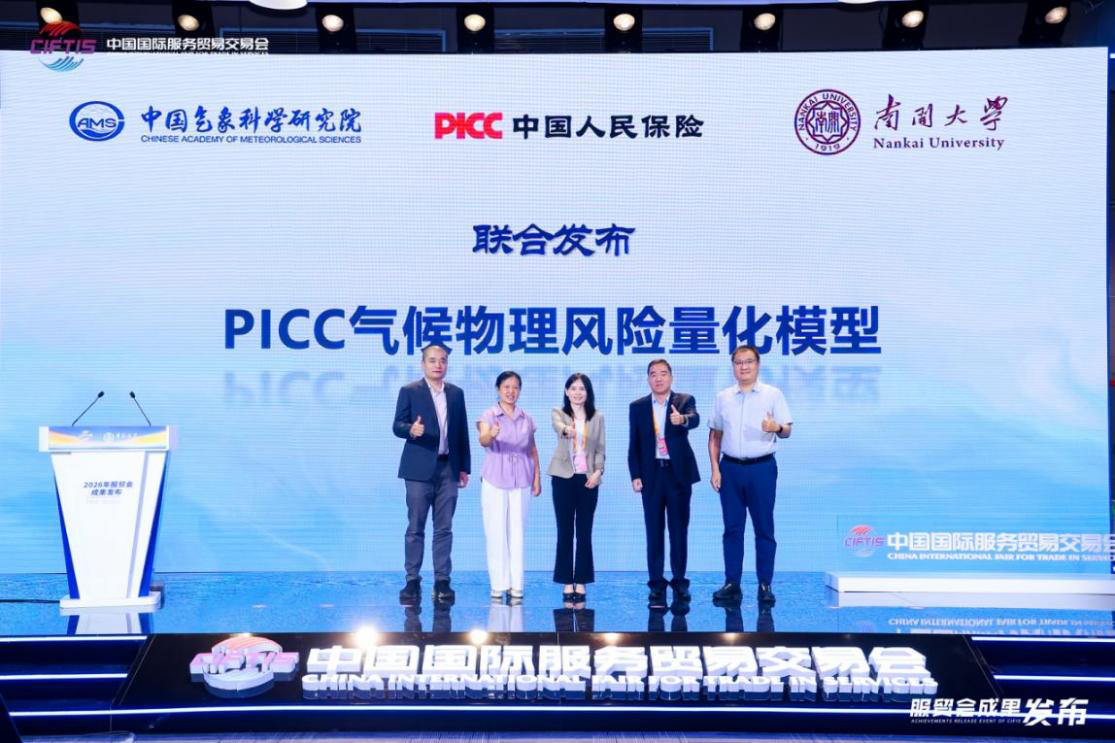
近年来,全球气候变化影响日益凸显,对金融行业风险识别和量化管理能力提出新的要求。党的二十大报告提出,“积极参与应对气候变化全球治理”;国家金融监督管理总局进一步提出,“研究完善巨灾风险模型”、“探索气候风险量化标准”;《银行业保险业绿色金融高质量发展实施方案》提出,“银行保险机构要探索环境和气候相关风险管理方法、技术和工具”,“分步分行业开展情景分析和压力测试”,鼓励金融机构气候风险管理由定性识别向定量评估转变。
针对长期气候变化如何转化为可识别、可量化、可管理的金融风险这一问题,人保财险依托气候巨灾风险研究基础,创新研发“PICC气候物理风险量化模型”。模型融合ISSB IFRS S2国际准则与我国偿二代巨灾风险计算框架,引入CMIP6多模式气候情景数据,通过构建灾害—工程—金融三大核心模块,将未来气候情景与巨灾模型有机结合,实现气候变化、灾害风险、工程损伤与保险损失的逐层传导和系统量化。
模型覆盖SSP2-4.5、SSP5-8.5等不同排放情景及2050年、2100年等中长期时间节点,推动风险评估由主要依赖历史经验向历史数据与未来情景相结合转变。模型结果显示,与IPCC第六次评估报告相关结论总体一致。
为推动专业模型成果向行业应用转化,人保财险同步推出“PICC气候物理风险量化平台”,将复杂的气候情景数据、灾害风险模型和损失量化方法进行轻量化、标准化和工具化封装。平台将面向金融行业免费推广使用,通过“专业模型+轻量平台”模式,助力金融机构开展气候物理风险量化分析。
在保险业,模型及平台可服务于气候风险识别、情景分析、压力测试、承保组合分析及巨灾风险管理,助力提升风险定价、风险选择和风险减量能力;在银行业,可结合企业、项目及抵质押物等资产信息,为信贷资产风险识别、组合分析、气候压力测试及相关信息披露等提供量化参考。
下一步,人保财险将在保险、银行等金融领域推广模型应用,以开放共享理念助力提升金融行业气候风险识别、量化和管理能力,为我国积极应对气候变化贡献人保力量。


 京公网安备 11010202010365号

官方微信

官方微博

官方抖音


